Adaptado del blog original de Todo Insurance. Información educativa: verifica las reglas y los documentos vigentes antes de solicitar o cambiar cobertura.
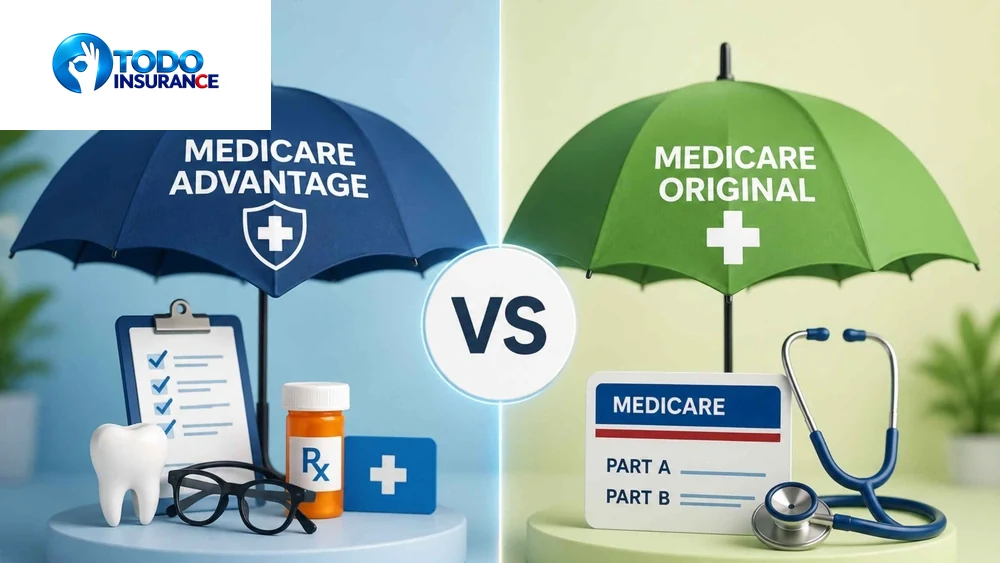
Medicare Advantage — también conocido como Medicare Parte C — es la alternativa que se utiliza para obtener los beneficios de Medicare por medio de compañías de seguros privadas que estén aprobadas por el gobierno federal, en lugar de directamente a través del programa federal. Estos planes deben cubrir todo lo que cubre el Medicare original, y la mayoría incluye beneficios adicionales que el Medicare original no ofrece, como atención dental, visión, audición y cobertura de medicamentos recetados. La inscripción es voluntaria y está disponible para cualquier persona ya inscrita en Medicare Partes A y B.
Medicare como punto de partida
Para entender qué es Medicare Advantage, ayuda comenzar con a qué es una alternativa. El Medicare original es el programa federal de seguro de salud para personas de 65 años o más, así como para ciertas personas más jóvenes con discapacidades o condiciones calificadoras. Consiste en dos partes: la Parte A, que cubre la hospitalización, estadías en instalaciones de enfermería especializada y algunos servicios de salud en el hogar, y la Parte B, que cubre los servicios médicos ambulatorios incluyendo visitas médicas, atención preventiva y equipo médico.
El Medicare original es administrado directamente por el gobierno federal. Cuando recibes servicios cubiertos, Medicare procesa el reclamo y paga su parte. El programa tiene un alcance amplio — la mayoría de los hospitales y médicos en los Estados Unidos lo aceptan — pero también tiene vacíos. No existe un límite en los gastos de bolsillo bajo el Medicare original solo, y varios servicios comunes, incluyendo medicamentos recetados, atención dental, visión y audición, no están cubiertos o solo lo están en circunstancias muy limitadas.
Medicare Advantage surgió como una forma de llenar esos vacíos mientras consolida la cobertura en un solo plan administrado por una aseguradora privada. El gobierno federal paga a la aseguradora una cantidad mensual por cada miembro para que entregue los beneficios de Medicare, y la aseguradora construye un plan alrededor de esos requisitos — frecuentemente agregando beneficios adicionales para atraer inscritos.
Qué significa realmente Medicare Parte C
La etiqueta Parte C se refiere a la sección del estatuto de Medicare que autoriza a las aseguradoras privadas a ofrecer beneficios de Medicare como alternativa al programa federal. No es una categoría de beneficio separada como lo son las Partes A y B — es el marco legal que permite que exista el sistema de Medicare Advantage.
Cuando te inscribes en un plan de Medicare Advantage, sigues inscrito en Medicare. Sigues pagando tu prima de la Parte B al gobierno federal. Lo que cambia es cómo se entregan tus beneficios: en lugar de que el gobierno federal procese tus reclamos, lo hace la aseguradora privada en la que te inscribiste. A cambio, sigues las reglas de ese plan — su red de proveedores, sus requisitos de referidos, su estructura de costo compartido.
Qué deben cubrir los planes de Medicare Advantage
Por ley, todo plan de Medicare Advantage debe cubrir todos los servicios que están cubiertos bajo el Medicare original Partes A y B. Este es un piso, no un techo. Un plan de Medicare Advantage no puede ofrecer menos que el Medicare original — solo puede ofrecer lo mismo o más. El gobierno federal audita los planes regularmente para asegurar el cumplimiento de este requisito.
En la práctica, la mayoría de los planes de Medicare Advantage sí ofrecen más. Las adiciones más comunes son la cobertura de medicamentos recetados — que típicamente se incluye como un beneficio integrado de la Parte D — y beneficios suplementarios como atención dental de rutina, exámenes de la vista, anteojos, exámenes de audición y audífonos. Algunos planes van más lejos con beneficios como membresías de gimnasio, transporte a citas médicas, asignaciones para productos de venta libre y entrega de comidas para miembros en recuperación.
Nota: No todos los planes disponibles en un área determinada ofrecerán los mismos beneficios adicionales. Los extras varían significativamente entre planes y entre condados. Verificar lo que un plan específico realmente incluye — no solo lo que el tipo de plan generalmente ofrece — es esencial antes de inscribirse.
La diferencia en la red de proveedores
Una de las diferencias prácticas más significativas entre Medicare Advantage y el Medicare original es la red de proveedores. Bajo el Medicare original, puedes ver a cualquier médico o visitar cualquier hospital en los Estados Unidos que acepte Medicare — y casi todos lo hacen. No hay restricciones de red, no se requieren referidos y no se necesita autorización previa para la mayoría de los servicios.
Los planes de Medicare Advantage típicamente operan dentro de redes definidas de proveedores. Los planes tipo HMO generalmente requieren que uses proveedores dentro de la red para atención no urgente y que obtengas referidos de un médico de atención primaria antes de ver a un especialista. Los planes tipo PPO permiten visitas fuera de la red pero a mayor costo. Para alguien que viaja frecuentemente, ve a múltiples especialistas en diferentes sistemas de salud, o tiene una relación consolidada con proveedores específicos, estas restricciones de red importan y vale la pena evaluarlas cuidadosamente antes de elegir un plan.
Estructura de costos: cómo fijan el precio los planes de Medicare Advantage
Los planes de Medicare Advantage típicamente tienen una prima mensual más baja de lo que podrías esperar — algunos planes tienen prima cero adicional más allá del monto de la Parte B que ya pagas a Medicare. Esto es posible porque el pago del gobierno federal por miembro a la aseguradora subsidia los costos operativos del plan.
La contrapartida es que los planes de Medicare Advantage tienen su propia estructura de costo compartido: copagos por visitas médicas, coseguro por hospitalizaciones y un límite de gastos de bolsillo específico del plan. Una vez que alcanzas ese límite en un año dado, el plan cubre el 100% de los servicios que se deban cubrir en el año en curso. El Medicare original, en contraste, no tiene límite de gastos de bolsillo — tus costos pueden seguir creciendo sin tope si tienes una enfermedad grave o una hospitalización prolongada.
Para muchos inscritos, particularmente aquellos con salud razonablemente buena que usan una cantidad moderada de atención médica, un plan de Medicare Advantage puede resultar en un gasto anual total más bajo que el Medicare original más un plan independiente de medicamentos Parte D y un suplemento Medigap. La comparación depende mucho del plan específico, las necesidades de salud de la persona y los proveedores que utiliza.
¿Quién puede inscribirse en Medicare Advantage?
Para inscribirte en un plan de Medicare Advantage, debes estar inscrito en Medicare Partes A y B y vivir dentro del área de servicio del plan que estás considerando. La mayoría de las personas se vuelven elegibles para Medicare a los 65 años. Las personas más jóvenes con ciertas discapacidades o condiciones calificadoras — incluyendo Enfermedad Renal en Etapa Terminal y ELA — también pueden ser elegibles para Medicare y Medicare Advantage, dependiendo de las circunstancias específicas.
La inscripción ocurre a través de períodos de inscripción específicos. El Período de Inscripción Inicial se abre cuando te vuelves elegible por primera vez para Medicare. El Período de Inscripción Anual, (15 de octubre a 7 de diciembre), es cuando la mayoría de los cambios de plan entran en vigor para el enero siguiente. Un asesor de seguros puede confirmar qué ventana de inscripción aplica a tu situación específica.
Esto es lo que nos preguntan del Medicare Advantage
¿Medicare Advantage es lo mismo que Medicare?
Medicare Advantage es una forma alternativa de recibir tus beneficios de Medicare, no un programa separado. Sigues inscrito en Medicare cuando te unes a un plan de Medicare Advantage. La diferencia es que una aseguradora privada aprobada por el gobierno federal entrega tus beneficios en lugar del programa federal directamente.
¿Medicare Advantage reemplaza al Medicare original?
Durante el tiempo que estás inscrito en un plan de Medicare Advantage, el plan entrega tus beneficios de Medicare en lugar del Medicare original. Sigues en Medicare y continúas pagando tu prima de la Parte B. Puedes volver al Medicare original durante períodos de inscripción específicos.
¿Todos los planes de Medicare Advantage incluyen cobertura de medicamentos?
La mayoría de los planes de Medicare Advantage incluyen cobertura integrada de medicamentos recetados (Parte D), pero no todos. Si un plan no incluye cobertura de medicamentos, necesitarías un plan independiente de la Parte D para cubrir tus recetas. Verifica la cobertura de medicamentos al comparar planes.
¿Puedo ver a cualquier médico con Medicare Advantage?
Depende del tipo de plan. Los planes HMO típicamente requieren que uses proveedores dentro de la red y obtengas referidos para visitas con especialistas. Los planes PPO permiten atención fuera de la red a mayor costo. A diferencia del Medicare original, la mayoría de los planes de Medicare Advantage tienen restricciones de red que limitan tus opciones de proveedores.
¿Hay planes de Medicare Advantage sin prima mensual adicional?
Sí. Algunos planes de Medicare Advantage tienen prima adicional cero más allá de lo que ya pagas por la Parte B. Estos planes están disponibles en muchas áreas y se financian en gran parte a través del pago del gobierno federal por miembro a la aseguradora. La cobertura y los beneficios varían, por lo que la prima cero sola no es un criterio de evaluación completo.
¿Puedo volver al Medicare original después de unirme a Medicare Advantage?
Sí. Puedes cambiar de Medicare Advantage al Medicare original durante el Período de Inscripción Anual o durante el Período de Inscripción Abierta de Medicare Advantage. Este último es del 1 de enero al 31 de marzo. Un asesor de seguros puede explicarte qué considerar antes de hacer ese cambio.
¿Qué beneficios adicionales ofrecen típicamente los planes de Medicare Advantage?
Las adiciones más comunes incluyen cobertura de medicamentos recetados, atención dental de rutina, exámenes de la vista y anteojos, exámenes de audición y audífonos, y membresías de gimnasio. Algunos planes también incluyen transporte a citas, asignaciones para productos de venta libre y otros beneficios suplementarios. Los extras específicos varían por plan y ubicación.
¿Estás considerando Medicare Advantage? Revisemos tus opciones
Si Medicare Advantage es la opción correcta depende de tus necesidades de salud, los proveedores que visitas y los planes disponibles en tu área. Un asesor de Todo Insurance puede mostrarte lo que se ofrece en tu condado, comparar las estructuras de beneficios y ayudarte a tomar una decisión bien informada antes de que cierre tu ventana de inscripción.
Prepara tu consulta gratuita y compártela con Todo Insurance por correo o WhatsApp. También puedes llamar al (786) 522-7899. Preparar el resumen no envía una solicitud ni activa cobertura. Preparar mi consulta.