Adaptado del blog original de Todo Insurance. Información educativa: verifica las reglas y los documentos vigentes antes de solicitar o cambiar cobertura.
La misma base de Medicare, dos formas de recibir atención
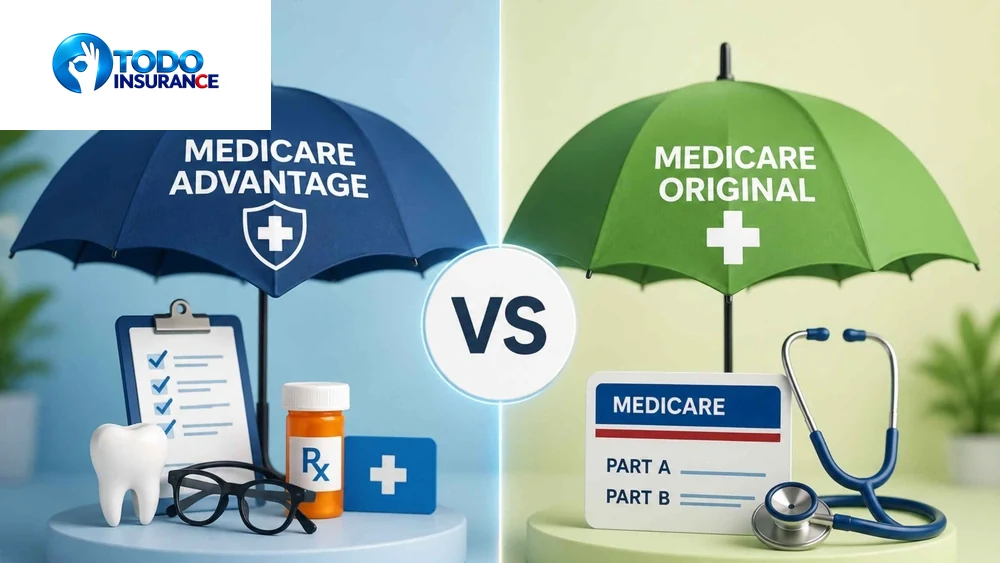
Medicare Original combina las Partes A y B, administradas por el gobierno federal. Medicare Advantage, o Parte C, es una alternativa en la que una aseguradora privada aprobada por Medicare administra esos beneficios. En ambos casos sigues teniendo Medicare. La elección depende de tus médicos, tus medicamentos, tus viajes y el costo total que puedas asumir.
Cómo funcionan las Partes A, B, C y D
La Parte A ayuda con atención hospitalaria; la Parte B, con atención médica y servicios ambulatorios. La Parte D es cobertura de medicamentos. Medicare Advantage reúne los beneficios de A y B en un plan privado, y muchos planes incluyen D. Los planes deben cubrir los servicios de A y B, con reglas específicas para ciertos servicios, incluidos cuidados de hospicio y estudios clínicos.
| Aspecto | Medicare Original | Medicare Advantage |
|---|---|---|
| Administración | Partes A y B, gobierno federal. | Plan privado aprobado por Medicare. |
| Proveedores | Proveedores que aceptan Medicare en EE. UU. | Red y reglas específicas del plan. |
| Medicamentos | Generalmente Parte D por separado. | Parte D incluida en muchos planes, no en todos. |
| Beneficios adicionales | Dental, anteojos y audición rutinarios generalmente no incluidos. | Pueden ofrecerse, sujetos a límites y condiciones. |
| Máximo de bolsillo | Sin límite anual propio sin otra cobertura. | Límite para servicios A y B; medicamentos por separado. |
| Medigap | Puede complementar ciertos costos, sujeto a elegibilidad. | No paga los costos compartidos de Advantage. |
La red médica cambia la experiencia
Con Medicare Original puedes acudir a proveedores que acepten Medicare en Estados Unidos. Los planes Advantage tienen redes y reglas según sean HMO, PPO u otro tipo. Un médico que acepta Medicare no necesariamente participa en cada plan Advantage. Comprueba proveedores, hospitales, referidos y autorizaciones previas en el plan exacto y confirma directamente con el proveedor.
Compara el gasto anual completo
Considera la prima de la Parte B, la prima adicional del plan o de otras pólizas, deducibles, copagos y coseguro. Si existe una opción Advantage con prima adicional de $0, eso no significa que toda la atención sea gratuita. La frecuencia de consultas y el tipo de tratamiento pueden cambiar cuál alternativa resulta más conveniente.
El límite de gastos de bolsillo tiene un alcance
Medicare Original no tiene un máximo anual de gastos de bolsillo para sus servicios sin otra cobertura. Advantage establece un límite para servicios cubiertos de las Partes A y B. Los medicamentos tienen reglas distintas: no supongas que sus costos forman parte de ese mismo máximo. Compara también los límites dentro y fuera de red cuando corresponda.
Medicamentos y beneficios adicionales
Revisa cada receta por nombre, dosis, nivel de costo, farmacia y requisitos de autorización. Muchos planes Advantage incluyen Parte D; con Medicare Original normalmente se contrata por separado. Dental, visión, audición, transporte, telesalud y programas de bienestar pueden existir en ciertos planes, pero los montos y condiciones varían. Un beneficio adicional no sustituye el acceso al especialista o medicamento que necesitas.
Medigap es una decisión separada
Una póliza Medigap puede ayudar a pagar ciertos costos de Medicare Original, según el plan. No paga los costos compartidos de Medicare Advantage. Sus derechos de inscripción y emisión son distintos: no asumas que podrás comprar cualquier Medigap en cualquier momento sin evaluación de salud. Revisa tus derechos antes de abandonar una cobertura existente.
Si viajas o recibes atención en distintas zonas
Medicare Original ofrece acceso amplio a proveedores que aceptan Medicare en Estados Unidos. Para atención rutinaria con Advantage, verifica la red y las reglas del plan fuera de tu área. La atención de urgencia y emergencia tiene protecciones, pero no equivale a cobertura ilimitada para toda atención durante un viaje. Los viajes internacionales requieren una revisión específica.
Inscripción y cambios de plan
Generalmente necesitas Partes A y B activas y vivir en el área del plan para inscribirte en Advantage. La inscripción anual de Medicare va del 15 de octubre al 7 de diciembre. El período de Medicare Advantage del 1 de enero al 31 de marzo es para quienes ya están inscritos en Advantage y permite ciertos cambios, no una inscripción general desde Medicare Original. También pueden existir períodos iniciales o especiales. Confirma elegibilidad y fechas efectivas en Medicare.gov.
Lleva tu situación real a la comparación
Si utilizas varios especialistas, verifica cada uno antes de cambiar. Si tomas medicamentos costosos, calcula sus costos por separado. Si viajas con frecuencia, revisa atención rutinaria fuera de tu área. Si buscas una prima menor, compara también lo que pagarías al usar atención. No existe una opción ganadora para todas las personas.
Antes de tomar una decisión
Confirma Partes A y B, domicilio y elegibilidad. Lista médicos, hospitales, recetas y farmacia. Compara el gasto anual, los máximos, la red y las autorizaciones. Lee el Resumen de Beneficios y la Evidencia de Cobertura. Revisa el período de inscripción y cualquier derecho a Medigap. No canceles una póliza hasta conocer la fecha efectiva de la nueva cobertura.